Pernah merasa penghasilan sudah cukup, tetapi uang tetap cepat habis sebelum bulan berganti? Situasi seperti ini cukup umum terjadi, terutama ketika kebutuhan rutin bercampur dengan berbagai pengeluaran spontan. Bukan berarti seseorang selalu memiliki pendapatan yang kurang. Terkadang, masalahnya terletak pada kebiasaan menggunakan uang tanpa mengetahui dampaknya terhadap anggaran secara keseluruhan.
Membangun daya tahan ekonomi pribadi membutuhkan kesadaran dalam menentukan prioritas. Setiap transaksi sebaiknya memiliki alasan yang jelas, baik untuk memenuhi kebutuhan, mencapai tujuan tertentu, maupun menikmati hiburan dalam batas yang wajar.
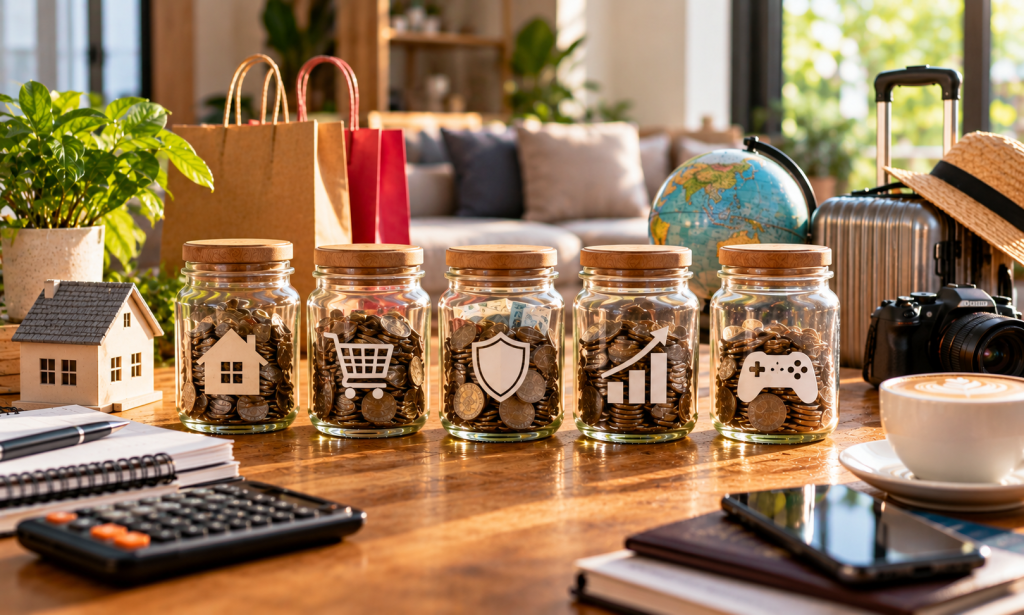
Memahami Nilai di Balik Setiap Pengeluaran
Harga murah belum tentu berarti pengeluaran yang bijak. Sebaliknya, barang dengan harga lebih tinggi terkadang memberikan manfaat lebih lama. Karena itu, keputusan belanja sebaiknya mempertimbangkan kegunaan, kualitas, dan kemampuan finansial, bukan hanya nominal yang harus dibayar.
Sebelum melakukan pembelian, pertimbangkan beberapa hal berikut:
- Apakah barang atau layanan tersebut benar-benar diperlukan?
- Apakah pembelian ini sudah masuk dalam anggaran?
- Apakah ada pilihan lain yang lebih sesuai dengan kemampuan?
- Apakah pengeluaran tersebut akan mengurangi dana untuk kebutuhan penting?
Membiasakan diri menjawab pertanyaan sederhana ini dapat mengurangi pembelian impulsif. Jika suatu keinginan tidak mendesak, menundanya selama satu atau dua hari sering kali membantu menghasilkan keputusan yang lebih rasional.
Jangan Biarkan Pengeluaran Mengalahkan Rencana Masa Depan
Keuangan pribadi sebaiknya tidak hanya berorientasi pada kebutuhan bulan berjalan. Ada banyak tujuan yang membutuhkan persiapan, seperti pendidikan, kepemilikan rumah, pengembangan usaha, dan masa pensiun.
Salah satu fondasi untuk mencapainya adalah tabungan yang dilakukan secara konsisten. Sisihkan sejumlah uang segera setelah menerima penghasilan. Tidak perlu memaksakan nominal besar jika kondisi belum memungkinkan. Jumlah kecil yang rutin disimpan lebih baik daripada target besar yang hanya dilakukan sesekali.
Dana darurat juga perlu mendapatkan perhatian tersendiri. Simpanan ini dapat membantu ketika terjadi kehilangan pekerjaan, masalah kesehatan, atau kebutuhan mendadak lainnya. Dengan adanya cadangan, seseorang tidak harus langsung menggunakan uang kebutuhan pokok atau mengambil pinjaman.
Menentukan Batas dalam Memilih Hiburan
Kehidupan yang seimbang tetap membutuhkan waktu untuk bersantai. Film, perjalanan singkat, permainan, dan aktivitas rekreasi lainnya dapat menjadi pilihan selama pengeluarannya tidak mengganggu kewajiban finansial.
Namun, perkembangan hiburan digital juga menghadirkan layanan dengan karakteristik yang beragam. Permainan daring yang melibatkan uang, misalnya, memiliki risiko finansial yang perlu dipahami sejak awal. Hasil permainan tidak dapat dijamin dan tidak seharusnya dianggap sebagai sumber pendapatan.
Sebelum mencari informasi mengenai platform seperti 88BIG, calon pengguna perlu melakukan pemeriksaan secara mandiri. Pastikan identitas pengelola dapat diverifikasi, telusuri reputasinya melalui sumber independen, dan baca ketentuan transaksi secara menyeluruh. Periksa pula kebijakan perlindungan data serta legalitas layanan berdasarkan wilayah tempat tinggal.
Mengenali Keunggulan Layanan yang Transparan
Dalam memilih layanan digital, tampilan menarik seharusnya bukan satu-satunya pertimbangan. Kejelasan informasi dan kemudahan memahami aturan justru lebih penting bagi pengguna.
Beberapa aspek yang layak diperhatikan antara lain:
- Informasi mudah ditemukan: Identitas pengelola dan saluran komunikasi harus dijelaskan secara terbuka.
- Ketentuan tidak membingungkan: Biaya, batas transaksi, dan prosedur penarikan dana perlu disampaikan dengan jelas.
- Perlindungan akun: Tersedia penjelasan mengenai pengamanan informasi pribadi dan transaksi.
- Layanan pelanggan yang dapat diperiksa: Saluran bantuan harus memiliki informasi kontak yang konsisten dan dapat diverifikasi.
- Tidak menggunakan klaim berlebihan: Hindari layanan yang menjanjikan keuntungan pasti atau hasil tanpa risiko.
Pemeriksaan tersebut membantu pengguna mengambil keputusan berdasarkan informasi, bukan sekadar dorongan promosi.
Waspadai Penipuan yang Menyasar Pengguna Digital
Penipuan online dapat muncul dalam berbagai bentuk. Ada pihak yang menggunakan akun palsu, mengirim tautan mencurigakan, atau meminta pembayaran tambahan dengan alasan tertentu. Bahkan, beberapa pelaku sengaja menciptakan situasi mendesak agar korban tidak sempat memeriksa kebenaran informasi.
Jangan pernah membagikan kata sandi, kode OTP, PIN, maupun data perbankan kepada pihak yang tidak berwenang. Hindari pula mengirim uang hanya karena menerima pesan yang mengatasnamakan pengelola layanan. Jika diminta membayar biaya tambahan agar saldo dapat dicairkan, hentikan proses dan lakukan verifikasi melalui saluran resmi.
Untuk aktivitas hiburan yang melibatkan uang, gunakan hanya dana yang tersisa setelah kebutuhan utama dan tabungan terpenuhi. Jangan memakai uang keluarga, biaya pendidikan, dana kesehatan, simpanan darurat, atau pinjaman. Menetapkan batas pengeluaran sejak awal juga penting agar keputusan tidak berubah akibat emosi atau keinginan mengejar kerugian.
Kebiasaan Baik yang Memberikan Hasil Jangka Panjang
Daya tahan ekonomi pribadi terbentuk dari keputusan yang mungkin terlihat sederhana, tetapi dilakukan secara berulang. Mengevaluasi belanja, menyiapkan dana cadangan, menghindari transaksi mencurigakan, dan membatasi pengeluaran hiburan merupakan bagian dari proses tersebut.
Tidak ada anggaran yang harus selalu sempurna. Kondisi hidup dapat berubah sehingga perencanaan perlu disesuaikan secara berkala. Selama kebutuhan utama tetap menjadi prioritas dan setiap pengeluaran berada dalam kemampuan, seseorang memiliki dasar yang lebih kuat untuk menjaga kestabilan finansial.